
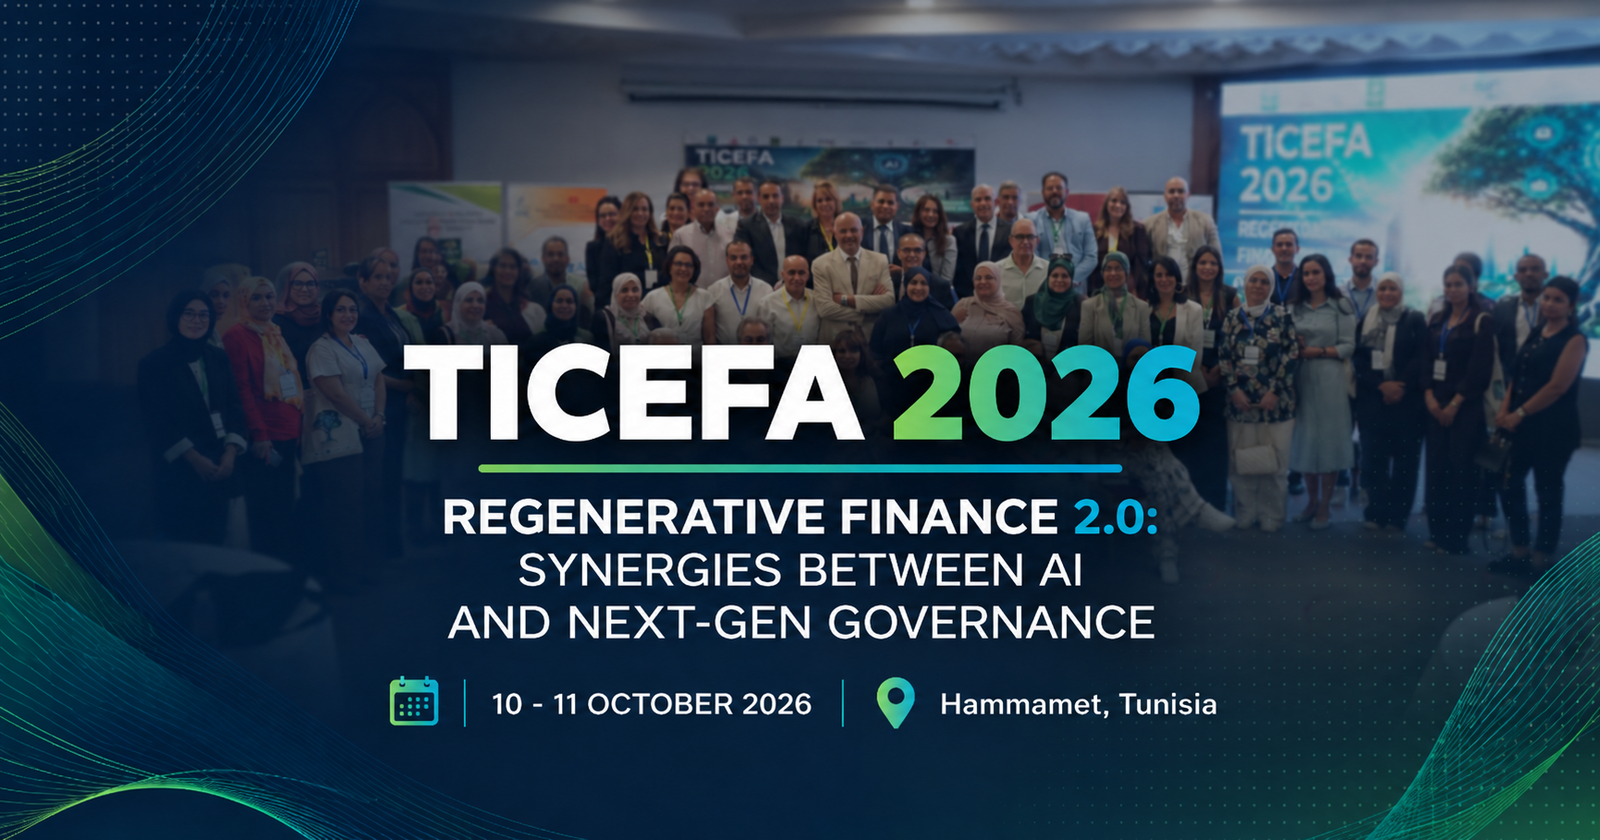
Organisée les 10 et 11 octobre 2026 à Hammamet, TICEFA 2026 a proposé une réflexion internationale sur l’évolution des modèles financiers à l’heure de l’intelligence artificielle, de la finance régénérative, de la gouvernance des données et des nouvelles exigences de durabilité.
TICEFA 2026Mise à jour : 12/10/2026
Finance, innovation et transformation
TICEFA 2026 à Hammamet : finance régénérative, intelligence artificielle et gouvernance au cœur des nouvelles dynamiques financières
TICEFA 2026 a réuni à Hammamet chercheurs et professionnels autour des transformations de la finance liées à l’intelligence artificielle, à la finance régénérative, aux données et aux nouvelles formes de gouvernance.
 Auteur : M. Nejib JLASSI - FAST Consulting Company - Expert FAST ConsultingTemps de lecture : 8Vues : 105Tags : TICEFA 2026, finance régénérative, intelligence artificielle, gouvernance, finance durable, données, audit, comptabilité, recherche, Hammamet, Tunisie.
Les transformations qui affectent aujourd’hui la finance ne relèvent plus d’un seul registre. Elles résultent de la convergence entre évolution technologique, transition environnementale, nouvelles exigences de gouvernance et transformation progressive des critères utilisés pour apprécier la performance économique. L’intelligence artificielle modifie profondément les capacités d’analyse et d’anticipation, tandis que les enjeux climatiques conduisent les organisations à revoir leur manière d’évaluer les risques, d’orienter les investissements et de mesurer la création de valeur. Dans le même temps, la qualité des données, la transparence des décisions et la responsabilité des organisations prennent une importance croissante dans les débats académiques comme dans les pratiques professionnelles.
C’est dans cet environnement que s’est tenue, les 10 et 11 octobre 2026 à Hammamet, la Tunisia International Conference on Economics, Finance, and Accounting – TICEFA 2026, organisée au Royal Tulip Taj Sultan Hotel. La conférence a réuni des chercheurs, universitaires, experts-comptables et professionnels venus de Tunisie et de plusieurs pays autour du thème « Regenerative Finance 2.0: Synergies Between Artificial Intelligence and Next-Gen Governance ». Ce choix thématique reflète une évolution importante : finance, technologie, durabilité et gouvernance ne peuvent désormais plus être analysées comme des domaines indépendants, tant leurs interactions influencent directement les modèles de décision et les pratiques économiques.
L’intérêt de cette édition résidait précisément dans cette approche transversale. Il ne s’agissait pas uniquement d’examiner les possibilités offertes par l’intelligence artificielle ou les nouveaux mécanismes de financement durable, mais de réfléchir à la manière dont ces évolutions transforment simultanément la définition de la performance, les systèmes de contrôle, les responsabilités des décideurs et les conditions de création d’une valeur durable.
Repenser la création de valeur dans un environnement économique plus complexe
La performance financière demeure naturellement une dimension centrale de l’analyse économique. Rentabilité, croissance, solvabilité, liquidité et maîtrise du risque restent indispensables pour apprécier la situation d’une organisation ou la pertinence d’un investissement. Cependant, les évolutions économiques et environnementales récentes conduisent progressivement à compléter cette lecture par d’autres dimensions qui influencent directement la pérennité des modèles économiques.
Une organisation peut, par exemple, présenter de bons résultats financiers tout en restant fortement exposée à une ressource devenue rare, à une chaîne d’approvisionnement vulnérable, à une transition réglementaire rapide ou à une dépendance technologique insuffisamment maîtrisée. À l’inverse, certains investissements peuvent produire des effets financiers plus progressifs tout en renforçant la résilience de l’organisation, sa capacité d’adaptation ou la durabilité de ses activités. La création de valeur tend donc à être appréciée dans une perspective plus large, intégrant davantage les conséquences à moyen et long terme des décisions prises aujourd’hui.
Cette évolution oblige les acteurs de la finance à s’interroger sur la manière dont ils peuvent intégrer ces nouvelles dimensions sans affaiblir la rigueur de l’analyse financière. C’est dans ce contexte que la notion de finance régénérative prend tout son intérêt.
La finance régénérative : dépasser la seule logique de réduction des impacts
La finance durable a déjà profondément modifié la manière dont les investisseurs, les institutions financières et les entreprises intègrent les dimensions environnementales et sociales dans leurs décisions. Elle a favorisé le développement de nouvelles méthodes d’évaluation des risques, de nouveaux instruments de financement et de pratiques destinées à orienter davantage les capitaux vers des activités compatibles avec des objectifs de durabilité.
La finance régénérative propose d’aller plus loin. Son ambition ne consiste plus uniquement à limiter les effets négatifs de l’activité économique, mais à examiner la capacité des mécanismes financiers à soutenir des systèmes capables de se renouveler, de se renforcer ou de contribuer à des effets positifs durables. Cette approche peut concerner la transition énergétique, la résilience des territoires, l’économie circulaire, la restauration des ressources naturelles ou encore des modèles de développement capables de mieux articuler performance économique et équilibre environnemental.
Cette évolution soulève néanmoins des questions scientifiques et méthodologiques importantes. Comment caractériser un effet réellement régénératif ? Comment distinguer une amélioration ponctuelle d’une transformation durable ? Quels indicateurs permettent de mesurer les résultats obtenus ? Comment articuler performance financière et impact sans créer des dispositifs de mesure excessivement complexes ou peu comparables ? Ces interrogations montrent que la finance régénérative ne peut pas reposer uniquement sur de nouveaux produits financiers ; elle suppose également une amélioration de la qualité des données, des méthodes d’évaluation et des systèmes de gouvernance.
L’intelligence artificielle transforme les capacités d’analyse financière
L’intelligence artificielle constitue l’un des autres axes majeurs de transformation abordés dans le cadre de TICEFA 2026. Dans la finance, la comptabilité et l’audit, son développement modifie progressivement les capacités d’analyse disponibles pour les professionnels. Les outils numériques peuvent désormais traiter de très grands volumes de données, identifier certaines anomalies, rapprocher des informations provenant de sources différentes et produire des scénarios permettant d’éclairer les décisions.
Dans la gestion des risques, ces capacités peuvent contribuer à identifier plus rapidement certaines évolutions ou des signaux difficiles à détecter par les méthodes traditionnelles. Dans l’audit, elles peuvent faciliter l’analyse de volumes de transactions beaucoup plus importants et orienter les travaux vers les opérations nécessitant une attention particulière. Dans la finance d’entreprise, les modèles prédictifs peuvent enrichir les prévisions et permettre de comparer plusieurs hypothèses avant une décision d’investissement ou de financement.
Cette capacité d’analyse ne doit toutefois pas être confondue avec une amélioration automatique de la qualité des décisions. Un modèle peut produire un résultat techniquement sophistiqué tout en reposant sur des données incomplètes, des hypothèses discutables ou une compréhension insuffisante du contexte économique. La fiabilité du résultat dépend donc autant de la qualité de la donnée et de la conception du modèle que de la capacité du professionnel à interpréter correctement les informations produites.
L’enjeu n’est dès lors plus seulement de savoir ce que l’intelligence artificielle est capable de faire, mais de déterminer dans quelles conditions son utilisation améliore réellement la décision.
Le jugement professionnel reste déterminant
L’essor de l’intelligence artificielle ne conduit pas nécessairement à une diminution du rôle du professionnel. Il transforme plutôt la nature de sa contribution. Lorsque certaines tâches deviennent automatisables, la valeur ajoutée humaine se déplace progressivement vers l’interprétation, l’analyse critique, la contextualisation et la décision.
Cette évolution concerne directement les professionnels de la finance, de la comptabilité et de l’audit. Ils doivent être capables de comprendre les conditions dans lesquelles une analyse a été produite, les limites éventuelles du modèle, la qualité des données utilisées et la cohérence du résultat avec la réalité observée. Cette capacité devient particulièrement importante lorsque les décisions ont des conséquences financières ou organisationnelles significatives.
Les compétences attendues évoluent donc elles aussi. Il ne s’agit pas de transformer chaque financier ou chaque auditeur en spécialiste de l’intelligence artificielle, mais de développer une compréhension suffisante des outils pour pouvoir les utiliser avec discernement. La maîtrise des données, la connaissance des biais possibles, la capacité à remettre en question un résultat et le maintien d’un jugement professionnel indépendant deviennent progressivement des compétences complémentaires aux savoirs traditionnels du métier.
La transformation technologique ne supprime donc pas l’expertise humaine ; elle exige au contraire une complémentarité plus maîtrisée entre capacité analytique et discernement professionnel.
La gouvernance devient indissociable de l’innovation technologique
L’utilisation croissante de l’intelligence artificielle conduit naturellement à renforcer la réflexion sur la gouvernance. Lorsqu’un système intervient dans une analyse susceptible d’influencer une décision importante, l’organisation doit être capable de déterminer qui en assume la responsabilité, comment les données ont été contrôlées, selon quelles méthodes le modèle a été validé et dans quelles conditions le résultat peut être utilisé ou remis en question.
La notion de Next-Gen Governance, placée au cœur du thème de TICEFA 2026, traduit précisément cette évolution. La gouvernance ne peut plus être limitée aux mécanismes classiques de contrôle interne ou à la répartition formelle des responsabilités. Elle doit désormais intégrer la gouvernance des données, la maîtrise des modèles numériques, la sécurité des systèmes, la traçabilité des décisions et le maintien d’une supervision humaine adaptée aux risques.
Cette question devient particulièrement importante dans les secteurs où les décisions peuvent avoir des conséquences significatives : crédit, assurance, investissement, audit, fiscalité ou allocation de ressources. Plus les systèmes décisionnels deviennent complexes, plus les organisations doivent être capables d’expliquer comment une décision a été construite et quelles informations ont été utilisées pour la soutenir.
Dans cette perspective, la gouvernance ne constitue pas un frein à l’innovation. Elle représente au contraire l’une des conditions permettant à cette innovation de se développer dans un cadre de confiance et de responsabilité.
La qualité des données devient un enjeu central de la décision
Derrière l’intelligence artificielle et les nouvelles approches financières se trouve une ressource devenue essentielle : la donnée. Les organisations disposent aujourd’hui de volumes considérables d’informations financières, opérationnelles, commerciales et environnementales, mais la quantité ne garantit ni leur pertinence ni leur fiabilité.
Une information incomplète, mal structurée ou insuffisamment contrôlée peut conduire à des conclusions erronées, même lorsqu’elle est traitée par un outil technologiquement avancé. Cette question devient encore plus sensible lorsque les organisations cherchent à mesurer des dimensions nouvelles telles que l’impact environnemental, la résilience ou la contribution à des objectifs de durabilité.
La science des données, la blockchain et d’autres technologies numériques peuvent contribuer à améliorer certains aspects de la traçabilité, de l’intégrité ou de l’exploitation de l’information. Elles ne remplacent toutefois pas la nécessité de disposer de processus robustes de production, de contrôle et de validation des données. Une technologie peut sécuriser ou tracer une information, mais elle ne garantit pas à elle seule que cette information était exacte au moment où elle a été produite.
La transformation numérique de la finance est donc aussi une transformation de l’infrastructure informationnelle sur laquelle reposent les décisions. La qualité de la donnée devient progressivement un déterminant direct de la qualité de l’analyse et, par conséquent, de la qualité de la décision.
Une approche interdisciplinaire portée par des expertises complémentaires
La diversité des intervenants réunis dans le cadre de TICEFA 2026 reflète directement le caractère transversal des problématiques abordées. Le Prof. Sadok El Ghoul, de l’University of Alberta au Canada, apporte notamment une expertise liée à la finance d’entreprise, à la gouvernance et à la finance durable. Le Prof. Sabri Boubaker, d’EM Normandie Business School en France, contribue également aux travaux portant sur les problématiques financières et de gouvernance et exerce notamment les fonctions de rédacteur en chef du Journal of International Financial Management & Accounting, publié par Wiley.
Le Prof. Khaled Guesmi, de Muscat University au Sultanat d’Oman, intervient pour sa part sur des problématiques liées notamment à la finance, à l’économie de l’énergie et aux politiques climatiques. Ces domaines occupent une place croissante dans la recherche financière, notamment à travers l’intégration des risques environnementaux dans l’analyse économique et l’évolution des mécanismes de financement de la transition.
Les expertises tunisiennes ont également contribué à cette diversité. Dr. Houneida Sakly, du CRMN Sousse Technopole, intervient dans les domaines de l’intelligence artificielle, de la science des données et de la santé numérique. Le Prof. Ezzedine Abaoub, de l’Université de Carthage, apporte une perspective académique sur les questions économiques et financières, tandis que M. Maher Gaida, expert-comptable et membre de l’OECT, contribue à travers son expérience en matière de comptabilité, d’audit et de fiscalité.
La complémentarité de ces profils illustre une évolution importante de la recherche contemporaine : les problématiques financières les plus complexes nécessitent de plus en plus de croiser des compétences issues de disciplines différentes.
Renforcer le dialogue entre recherche scientifique et pratiques professionnelles
Les transformations observées dans la finance évoluent parfois plus rapidement que les cadres conceptuels utilisés pour les analyser. Intelligence artificielle, finance régénérative, gouvernance technologique, comptabilité environnementale ou encore analyse prédictive soulèvent des questions dont les réponses restent en construction. Dans ce contexte, la recherche scientifique joue un rôle essentiel en permettant de tester les modèles, mesurer les effets, identifier les limites méthodologiques et développer des connaissances susceptibles d’améliorer les décisions.
La pratique professionnelle apporte, de son côté, une compréhension directe des contraintes opérationnelles, des difficultés de mise en œuvre et des évolutions du marché. Les professionnels peuvent ainsi contribuer à faire émerger de nouvelles problématiques de recherche, tandis que les travaux académiques peuvent fournir des méthodes et des cadres d’analyse permettant de mieux comprendre certaines transformations observées sur le terrain.
TICEFA 2026 a offert un cadre propice à ce dialogue entre communautés académiques et professionnelles. Les communications et les échanges autour de la finance durable, de l’analyse prédictive, de la comptabilité verte, de la fiscalité éthique, de la gouvernance technologique ou encore des politiques climatiques ont permis de mettre en relation des problématiques scientifiques avec des préoccupations directement rencontrées par les organisations.
Cette interaction est particulièrement importante dans des domaines où la recherche et les pratiques évoluent rapidement. Elle permet d’éviter que les travaux académiques restent éloignés des réalités opérationnelles, tout en donnant aux professionnels accès à des analyses plus structurées et à des méthodes susceptibles d’éclairer leurs décisions.
Une convergence qui redéfinit progressivement les systèmes financiers
L’un des enseignements majeurs du thème retenu pour cette édition réside dans la convergence de plusieurs transformations autrefois étudiées séparément. La transition environnementale nécessite de nouveaux mécanismes de financement. Ces mécanismes doivent être accompagnés de données permettant d’évaluer leurs résultats. L’exploitation croissante de ces données favorise l’utilisation de l’intelligence artificielle, tandis que l’automatisation progressive des analyses renforce à son tour les exigences de gouvernance, de traçabilité et de responsabilité.
Ces relations montrent que finance, technologie, durabilité et gouvernance forment désormais un ensemble de plus en plus interdépendant. Il devient difficile d’étudier sérieusement la finance durable sans aborder la mesure et la qualité des données. De la même manière, l’utilisation de l’intelligence artificielle ne peut être envisagée sans réfléchir simultanément à la gouvernance, à la responsabilité et à la qualité des systèmes de contrôle.
Cette convergence ouvre de nouveaux champs de recherche et transforme progressivement les pratiques professionnelles. Elle conduit à revoir les modèles de décision, les compétences nécessaires, les méthodes de mesure et les dispositifs de gouvernance. Elle encourage également une approche davantage interdisciplinaire afin de comprendre des phénomènes dont la complexité dépasse désormais largement les frontières classiques de la finance et de la comptabilité.
TICEFA 2026 : une lecture renouvelée des transformations financières
À travers le thème « Regenerative Finance 2.0: Synergies Between Artificial Intelligence and Next-Gen Governance », TICEFA 2026 a proposé une lecture particulièrement actuelle des mutations qui affectent les systèmes financiers. La conférence ne s’est pas limitée à l’examen de nouvelles technologies ou de nouveaux instruments financiers ; elle a permis d’élargir la réflexion à la manière dont les modèles économiques, les systèmes de décision et les mécanismes de gouvernance évoluent simultanément.
La finance régénérative invite à reconsidérer la création de valeur en intégrant davantage la résilience, les effets de long terme et la capacité des systèmes à se renouveler. L’intelligence artificielle élargit considérablement les possibilités d’analyse tout en renforçant les exigences relatives à la qualité des données et au jugement professionnel. La gouvernance, enfin, devient le cadre indispensable permettant d’assurer que ces transformations restent maîtrisées, explicables et compatibles avec les responsabilités des organisations.
Organisée les 10 et 11 octobre 2026 à Hammamet, TICEFA 2026 a ainsi constitué un espace de rencontre entre approches scientifiques et expériences professionnelles autour de problématiques qui convergent de plus en plus rapidement. Pour les chercheurs, enseignants-chercheurs, experts-comptables et professionnels présents, l’intérêt de cette rencontre résidait précisément dans la possibilité de confronter des perspectives différentes sur des sujets désormais étroitement liés.
Au-delà des contributions présentées, cette édition a surtout mis en évidence une évolution de fond : les transformations de la finance ne reposent plus uniquement sur l’apparition de nouveaux outils. Elles concernent également la manière dont les organisations définissent la performance, utilisent l’information, répartissent les responsabilités et structurent leurs décisions.
La question n’est donc plus uniquement de savoir comment la finance évoluera au cours des prochaines années. Elle consiste désormais à comprendre comment accompagner les transformations déjà engagées afin d’associer performance économique, innovation technologique, qualité de la gouvernance et création de valeur durable.